
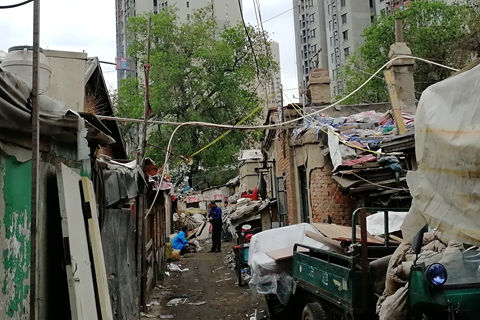
【财新网】(专栏作家 陆挺 特约作者 王立升 陈家瑶)棚户区改造是2015年以来推动中国经济增长和房地产市场的重要力量之一。在央行抵押补充贷款(PSL)的配合下,棚改货币化安置在助力房地产去库存的同时,也快速推高了三四线城市房地产价格。
作为中国式量化宽松(QE)的一种形式,配合棚改货币化安置的PSL就像是针对三四线城市房地产市场的“直升机撒钱”(helicopter money),在改善了棚户区居民的生活条件的同时,也导致三四线城市房价疯涨,居民杠杆率攀升。而这些地区人均收入水平较低且大多面临人口流出问题,一旦房价下跌就很难短期逆转。没有哪种量化宽松可以永远持续,随着房地产去库存接近尾声,支撑起棚改货币化安置的PSL也将面临规模缩减甚至终止,这在我们看来也会对经济增长和金融市场稳定带来挑战。
货币化安置功与过


 然后点选“添加到主屏幕”添加快捷方式到桌面。