【财新网】(专栏作家 汪路)至此,我们已经有了比较充分的理由反对泛化信用。如前所述,“泛化信用”的根源,在于把社会主体在社会和经济活动中遵守法律法规的状态归入“信用”“公共信用”或“社会信用”。其派生的的现象包括:把公共部门判定社会主体是否遵守法规状况的信息,归入信用信息,即泛化征信;把以这类公共信用信息为主要成分的评价、评分和报告,称之为信用评价、信用评分和信用报告;等等。强调一下,我们反对的仅仅是这些泛化信用、绑架信用的现象。

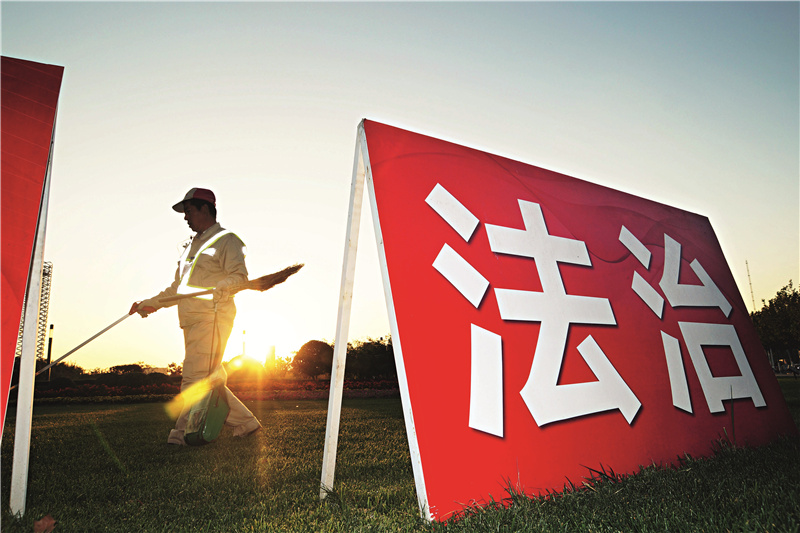
泛化信用十日谈(6):如何科学推进依法治国
2020年06月17日 13:37
T中
泛化信用,实际上为公共部门扩张了新的权力机制,同时使社会主体有更多的受伤压抑感,与科学推进依法治国的思路不符,不是依法治国的方向和有益实践
责任编辑:张帆
版面编辑:杨胜忠
观点频道所发布文章及图片之版权属作者本人及/或相关权利人所有,未经作者及/或相关权利人单独授权,任何网站、平面媒体不得予以转载。财新网对相关媒体的网站信息内容转载授权并不包括上述文章及图片。文章均为作者个人观点,不代表财新网的立场和观点。
相关阅读
- 2020年02月15日
![]()
- 2018年11月18日

![]()
- 2018年09月09日

- 2017年12月14日
- 2017年10月19日
- 2017年05月04日
- 2016年12月25日
- 2015年12月01日
![]()
- 2015年09月28日
- 2015年08月20日


财新移动
 然后点选“添加到主屏幕”添加快捷方式到桌面。