财新传媒
财新传媒
1111111
财新通行证
T中

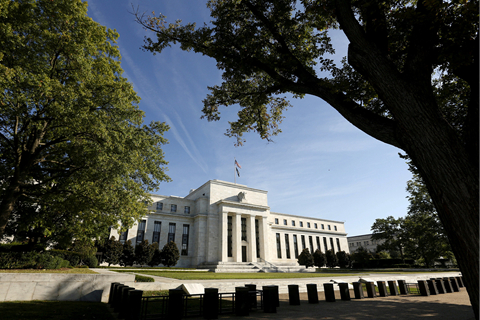
美联储观察(11):美联储为何仍无视10年期美债收益率上行

2021年03月23日 11:31
财新网“简容论经”专栏作家,经济学博士,现任职中国建设银行金融市场部,本专栏观点与所属单位无关
张涛

财新网“简容论经”专栏作家,经济学博士,现任职中国建设银行金融市场部,本专栏观点与所属单位无关

除了就业缺口需弥补和消费仍在改善之外,与美国财政货币政策双宽松同步的是,美国菲利普斯曲线开始重返陡峭化。只要不伤及经济复苏势头,美债收益率上行不仅不会对美联储保持宽松形成约束,还有助于后期美联储回归政策正常空间

  伴随上周美联储议息会议释放鸽派政策信号,美债收益率曲线进一步陡峭化:10年期美债收益率向上突破了1.75%,30年期美债收益率则突破了2.5%;与此同时,1年期以内的美债收益率则下行,1个月期和3个月期美债收益率盘中还一度跌至负利率。截至3月19日收盘,10年期和3个月期美债的利差已经扩宽至173BPs,较2月25日10年期美债收益率突破1.5%时的水平提高了23BPs。

  如表1所示,10年期美债收益率在本次上行中,上升速度是逐渐加快的,对此市场开始担忧美联储可能会提前收紧政策。但美联储议息会议以及会后鲍威尔的表态,均集中释放出一个信号:美联储不会提前改变当前执行中的政策措施。

表1:10年美债收益率突破整数关口的时间进度

就业市场的巨大缺口令美联储宽松到底

责任编辑:张帆 | 版面编辑:杨胜忠

观点频道所发布文章及图片之版权属作者本人及/或相关权利人所有,未经作者及/或相关权利人单独授权,任何网站、平面媒体不得予以转载。财新网对相关媒体的网站信息内容转载授权并不包括上述文章及图片。文章均为作者个人观点,不代表财新网的立场和观点。

推荐阅读
财新移动
说说你的看法...
分享
取消
发送
注册
 分享成功

订阅财新网主编精选版电邮>>