
近来,证监会下调了主动权益类公募基金的管理费率和托管费率上限,同时明确鼓励基金公司试点浮动费率产品,以固定费率产品为主的格局并未改变。已获批的试点产品分别与持有期、规模和业绩挂钩,目前的变化集中在产品端,投研考核、渠道激励和内部收入分配基本沿用原有框架。美国公募基金受1940年相关法规中对称费率的限制、资管公司的刚性成本以及指数化投资的冲击,浮动费率的实践相对有限。但美国私募基金和对冲基金在高水位线、门槛收益率,以及锁定期安排上则积累了较为成熟的做法。本文梳理并讨论上述情况,并就中国公募基金的借鉴路径提出一些观点和看法。文中涉及长周期考核、买方投顾与渠道利益结构、运营成本控制和产品矩阵配置的讨论,以及个人投资者占比较高这一市场特点对机制设计的影响等内容,希望对中国资产管理公司在探索浮动费率下的经营模式提供一些有价值的参考信息。

T中
美国资管公司浮动费率经营模式的借鉴探讨
2026年10月22日 15:29
-
-
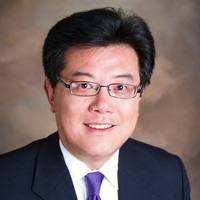
林羿
博士,国际养老金融与法律专家,拥有30余年在美国金融业的从业经验,曾在美林、林肯国民、普信等金融公司和摩根路易斯国际律师事务所担任高管和资深律师。
结合美国私募基金和对冲基金几十年积累的高水位线、长周期考核、利益绑定等制度逻辑,可以重新设计一套运营模式,既针对“基金赚钱、投资者不赚钱”的老问题,也让资管公司自身的经营保持稳健和可持续
责任编辑:张帆 |
版面编辑:邱祺璞
图片编辑:李泊静
观点频道所发布文章及图片之版权属作者本人及/或相关权利人所有,未经作者及/或相关权利人单独授权,任何网站、平面媒体不得予以转载。财新网对相关媒体的网站信息内容转载授权并不包括上述文章及图片。文章均为作者个人观点,不代表财新网的立场和观点。
相关阅读
![]()
- 2026年09月08日

![]()
- 2026年08月24日

![]()
- 2026年08月24日

![]()
- 2026年08月13日

![]()
- 2026年08月06日

![]()
- 2026年07月23日

![]()
- 2026年07月16日

![]()
- 2026年07月15日

![]()
-
内地机构在港资管及财管业务全年净流入资金激增80%(含视频)
2026年07月03日

![]()
-
【市场动态】AI热潮带来财富效应 韩国资管公司纷纷推出定制产品吸引新富人群
2026年06月30日

免费订阅财新网主编精选版电邮


财新移动
 然后点选“添加到主屏幕”添加快捷方式到桌面。